■ 今日の成績(実際に約定したもののみ)
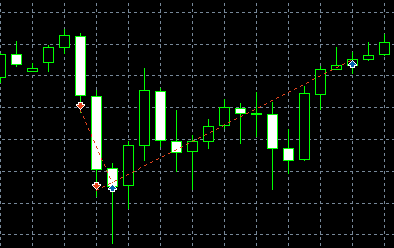
- USDJPY / sell / 0.02 / 157.048 → 156.680 / 損益 +736
- USDJPY / sell / 0.02 / 156.644 → 157.303 / 損益 -1318
トータル:-582円
■ 取引の特徴(履歴を見て気づいたこと)
✔ 売りの逆行で大きく損失が出ている
今回の結果は、
- +36.8 pips の利益
- -65.9 pips の損失
という形で、 損大利小(損小利大の逆) になってしまっている。
ブレイクアウト系の売りは、 初動の逆行がそのまま大きな損失につながることが多く、 今回もまさにそのパターンだった。
✔ 本EAは「トレンド向け」なので、レンジ相場では不利になる
今回の履歴を見ると、
- 方向感のない値動きで SL にかかりやすい
という特徴が出ていた。
これはまさに レンジ相場の典型的な負け方。
ブレイクアウト系 EA は、
- レンジ → だましが多い
- トレンド → 一気に伸びる
という構造のため、 レンジでは「初動の逆行 → 大損」になりやすい。
今回の損失は、 EAのロジックが悪いというよりも、 相場環境がトレンド向けEAと噛み合っていなかったことが原因。
■ 改善案(自分用メモ)
✔ SL/TP を固定比率にする
- SL:20 pips
- TP:30〜40 pips
RR は 1.5〜2.0 になり、 ブレイクアウト系の特性とも合う。
✔ ATR ベースの SL/TP
ボラティリティに応じて SL/TP を変えると、 レンジでの過剰な逆行を減らせる。
- SL = ATR(14) × 1.5
- TP = ATR(14) × 2.5
固定値よりも相場にフィットしやすい。
✔ 逆行時の「段階的クローズ」
0.02 lot をそのまま持つのではなく、 0.01 lot × 2 に分割して、
- 片方は BE(建値)で逃がす
- もう片方はトレンドフォロー
という形にすると、 初動の逆行で全損するリスクを減らせる。
■ 今日のまとめ
今回の取引は、 レンジ相場でトレンド向けEAを動かしたことが損失の原因だった。
USDJPYは7割がトレンド相場なので、もう少し様子を見たい。