今回の取引履歴を見返して、いくつか気になる点があったのでメモしておく。
■ 今日の成績
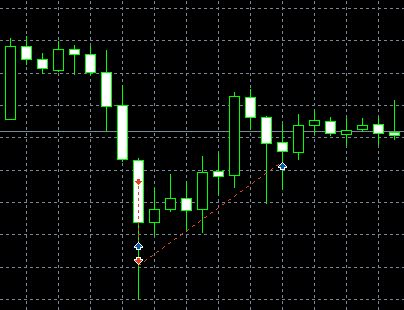
・USDJPY / sell / 0.02 / 157.086 → 156.813 / 損益 554
・USDJPY / sell / 0.02 / 156.687 → 157.214 / 損益 -1054
1. 売りの逆行で大きく損失が出ている
今回の結果は、
- +27 pips の利益
- -52 pips の損失
という形で、 損小利大の逆(損大利小)になってしまっている。
ブレイクアウト系は初動の逆行がそのまま大きな損失につながることが多く、 今回もまさにそのパターンだった。
2. SL が設定されていない
-52 pips の損失は、0.02 lot でも普通に痛い。
USDJPY のボラティリティを考えると、 SL は 15〜25 pips が妥当で、 今回のような 50 pips 近い逆行は許容しすぎている。
3. TP が小さすぎる
利益側は 27 pips と悪くないが、 SL が 50 pips だと リスクリワードが悪化する。
リスクリワード が悪いと、勝率が高くてもトータルで負けやすくなる。
■ 改善案(自分用メモ)
今回の履歴を踏まえて、改善案をいくつか書いておく。
✔ SL/TP を固定比率にする
- SL:20 pips
- TP:30〜40 pips
RR は 1.5〜2.0 になり、 ブレイクアウト系の特性とも合う。
✔ ATR ベースの SL/TP
ATR ロジックを扱えるので、 ボラティリティに応じて SL/TP を変えるのも有効。
- SL = ATR(14) × 1.5
- TP = ATR(14) × 2.5
固定値よりも相場にフィットしやすい。
✔ 逆行時の「段階的クローズ」
0.02 lot をそのまま持つのではなく、 0.01 lot × 2 に分割して、
- 片方は BE(建値)で逃がす
- もう片方はトレンドフォロー
という形にすると、 初動の逆行で全損するリスクを減らせる。
■ 今日のまとめ
今回の取引は、 初動の逆行をそのまま受けてしまったことが損失の原因だった。
SL/TP の設計を見直すだけでも改善できる部分が多いので、 今後の状況を見ながら、固定比率版と ATR版の両方を検討したい。
EAはこういう細かいロジックの積み重ねで安定性が変わるので、 気づいたことはそのままメモしていく。